ผลกระทบกระบวนการประเมินความเสี่ยงที่มีต่อประสิทธิภาพการดำเนินงานของสำนักงานบัญชีในจังหวัดอุดรธานี
คำสำคัญ:
กระบวนการประเมินความเสี่ยง , ประสิทธิภาพการดำเนินงาน , สำนักงานบัญชีบทคัดย่อ
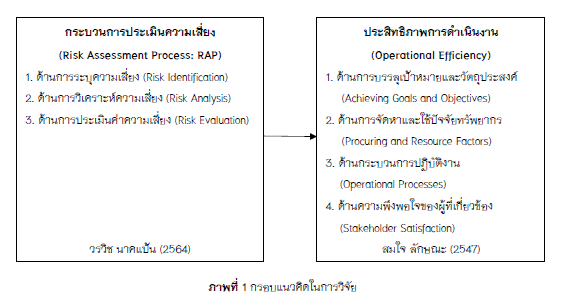
การวิจัยครั้งนี้มีวัตถุประสงค์ 1) เพื่อศึกษาความสัมพันธ์ระหว่างกระบวนการประเมินความเสี่ยงกับประสิทธิภาพการดำเนินงานของสำนักงานบัญชีในจังหวัดอุดรธานี และ 2) เพื่อศึกษาผลกระทบกระบวนการประเมินความเสี่ยงที่มีต่อประสิทธิภาพการดำเนินงานของสำนักงานบัญชีในจังหวัดอุดรธานี โดยใช้แบบสอบถามเป็นเครื่องมือในการเก็บรวบรวมข้อมูลจากสำนักงานบัญชีในจังหวัดอุดรธานี จำนวน 64 แห่ง สถิติที่ใช้ในการวิเคราะห์ข้อมูล ได้แก่ การวิเคราะห์สหสัมพันธ์แบบพหุคูณ และการวิเคราะห์การถดถอยแบบพหุคูณ
ผลการวิจัย พบว่า 1) กระบวนการประเมินความเสี่ยง ด้านการระบุความเสี่ยง ด้านการวิเคราะห์ความเสี่ยง และด้านการประเมินค่าความเสี่ยง มีความสัมพันธ์ในเชิงบวกกับประสิทธิภาพการดำเนินงานโดยรวมและรายด้าน อย่างมีนัยสำคัญทางสถิติที่ระดับ 0.05 และ 2) กระบวนการประเมินความเสี่ยง ด้านการระบุความเสี่ยง ด้านการวิเคราะห์ความเสี่ยง และด้านการประเมินค่าความเสี่ยง มีผลกระทบเชิงบวกต่อประสิทธิภาพการดำเนินงานโดยรวมและรายด้าน อย่างมีนัยสำคัญทางสถิติที่ระดับ 0.05 จากผลการศึกษานี้สะท้อนให้เห็นว่า กระบวนการประเมินความเสี่ยงถือเป็นกลไกสำคัญที่มีบทบาทอย่างยิ่งต่อการยกระดับคุณภาพและความมีประสิทธิภาพของการดำเนินงาน ดังนั้น สำนักงานบัญชีควรให้ความสำคัญต่อกระบวนการประเมินความเสี่ยงอย่างเป็นระบบและต่อเนื่อง เพื่อเสริมสร้างความมั่นคงในการดำเนินงาน เพิ่มขีดความสามารถในการแข่งขัน และนำพาองค์กรไปสู่ความอย่างยั่งยืนในระยะยาว
เอกสารอ้างอิง
กรมพัฒนาธุรกิจการค้า. (2564). ประกาศกรมพัฒนาธุรกิจการค้า เรื่อง หลักเกณฑ์และเงื่อนไขในการรับรองคุณภาพ สำนักงานบัญชี พ.ศ. 2564. สืบค้น 20 กุมภาพันธ์ 2568, จาก https://www.dbd.go.th/data-storage/attachment/1d74254875aaf47a10ed33e4a.pdf.
กรมพัฒนาธุรกิจการค้า. (2568). รายชื่อสำนักงานบริการรับทำบัญชีจังหวัดอุดรธานี. สืบค้น 20 กุมภาพันธ์ 2568, จาก https://www.dbd.go.th/storage/manual/6a652e36-8f6a-49cb-a54e-0c733551e82b.pdf.
เง็กไน้ แซ่ลี้. (2559). การบริหารความเสี่ยงที่ส่งผลต่อการบริหารงานพัสดุของสถานศึกษาสังกัดสำนักงานคณะกรรมการการอาชีวศึกษา จังหวัดสุพรรณบุรี. วารสารศิลปากรศึกษาศาตร์วิจัย, 9(1), 329–343.
จันทนา สาขากร, นิพันธ์ เห็นโชคชัยชนะ และ ศิลปพร ศรีจั่นเพชร. (2557). การควบคุมภายในและการตรวจสอบภายใน. กรุงเทพฯ: ห้างหุ้นส่วนจำกัด ทีพีเอ็น เพรส.
นิรัช สุดสังข์. (2559). ระเบียบวิธีวิจัยทางการออกแบบ (พิมพ์ครั้งที่ 1). กรุงเทพฯ: โอเดียนสโตร์.
พัฒนา ร่มเย็น. (2562). ผลกระทบของการบริหารความเสี่ยงในการปฏิบัติงานทางการเงินที่มีผลต่อความสำเร็จในการดำเนินงานขององค์กรปกครองส่วนท้องถิ่นในเขตภาคเหนือตอนบน. วารสารบัณฑิตศึกษา มหาวิทยาลัยราชภัฏเชียงราย, 12(3), 47–63.
วรวิช นาคแป้น. (2564). การประเมินความเสี่ยง (Risk Assessment) และ การจัดการความเสี่ยง (Risk Treatment). สืบค้น 10 มีนาคม 2568, จาก https://www.ohswa.or.th/17880442/ซีรีส์ความเสี่ยงเลี่ยง-ไม่-ได้-ep6.
สภาวิชาชีพบัญชี. (2568). ประเมินความเสี่ยงในสำนักงานสอบบัญชีเริ่มอย่างไรดี. สืบค้น 24 มกราคม 2568, จาก https://acpro-std.tfac.or.th/test_std/uploads/files/มาตรฐานสอบบัญชี/ประเมินความเสี่ยงในสำนักงานสอบบัญชีเริ่มอย่างไรดี_post.pdf.
สมใจ ลักษณะ. (2547). การพัฒนาประสิทธิภาพในการทำงาน. กรุงเทพฯ: สถาบันราชภัฏสวนสุนันทา.
สมยศ อวเกียรติ และ สิทธิพร ประวัติรุ่งเรือง. (2560). การบริหารความเสี่ยงที่มีความสัมพันธ์กับผลการดำเนินงานของธุรกิจขนาดกลางและขนาดย่อมในจังหวัดปทุมธานี. วารสารวิชาการมหาวิทยาลัยฟาร์อิสเทอร์น, 11(4), 48–62.
Aaker, D. A., Kumar,V. & Day, G.S. (2010). Marketing Research (7th ed.). New York: JohnWiley & Sons.
Black, k. (2006). Business statistics for contemporary decision marking (4th ed.). New York: John Wiley & Sons.
Nunnally, J. C. (1978). Psychometric Theory. New York: McGraw-Hill.
Nunnally, J. C., & Bernstein, I. H. (1994). Psychometric theory (3rd ed.). New York: McGraw- Hill.
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2025 มหาวิทยาลัยพะเยา

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.
Authors are responsible for the content of their manuscripts. The University of Phayao does not necessarily endorse or agree with the views expressed in published articles. Interested parties may reproduce or use the content; however, they must obtain prior written permission from the copyright holder and provide proper citation and acknowledgment.